 ビトちゃん
SUIって持ってるだけで増えるの?利回り何%?
 ロボくん
今は年2〜3%台。預け先で手取りが変わるよ。
 ビトちゃん
年2%!?100万円入れたら
2万円ふえるってことだね!
ロボくんもらえるのはSUIだよ。
円での損益は価格次第なんだ。
ビトちゃんえっ、じゃあ増えてるのに
損してる日もあるってこと…?
ロボくんあるよ。だから利回りより先に
仕組みを知るのが近道なんだ。
 ビトちゃん
わかった!ぜんぶ教えてほしい!
ロボくん預け先の比較から始めよう。
数字は目安として見てね。
SUIのステーキング利回りは執筆時点(2026年9月)でおおよそ年2〜3%台が目安で、預け先によって手取りが変わります。
この数字は銀行預金の金利と違って固定ではありません。ネットワーク全体のステーク量や、預けたバリデータ(取引を承認する運営者)の手数料率で常に動きます。
しかも増えるのはSUI枚数で、円での損益は価格次第。この記事では預け先別の比較、実際の増え方、解除にかかる日数、税金まで順に見ていきます。数値はすべて目安なので、預ける前に公式ウォレットや取引所の最新表示を必ず確認してくださいね。
👉この記事で分かること
- SUIステーキングの利回り目安(年2〜3%台)と、その数字が動く理由
- 取引所・ウォレット委任・リキッドステーキングの手取りと難易度の違い
- 1,000SUI/10万円/100万円を1年預けた場合の増え方のシミュレーション
- アンステーク(解除)にかかる時間と、その間に価格が動くリスク
- ステーキング報酬の税金の扱いと、記録を残しておくコツ

SUIステーキングの利回りは今どれくらい?
ビトちゃん年2〜3%って、銀行よりずっと
高いじゃん!すごいね!
ロボくん利率だけならね。でも元本が動くのが違いだよ
 ビトちゃん
じゃあ年10%って書いてるサイトは
もっとすごいの?
ロボくんそこは要注意。詐欺か別リスクを盛ってる場合が多い。
ビト「年10%って書いてあったよ!SUI、大もうけだね!」
ロボ「落ち着いて。その数字、中身を確かめてからだよ。」
ネット上には年10%前後の数字を掲げるサイトもありますが、ネットワークが標準で配る報酬とは別物のことがほとんどです。リキッドステーキング(預けた証明としてトークンを受け取り、それを他の運用に回す仕組み)で上乗せした数字か、そもそも根拠のない勧誘の可能性があります。
銀行の定期預金が年0.1〜0.3%程度であることを考えると、年2〜3%台でも高く見えます。ただし決定的に違うのは、増える対象が円ではなくSUIという値動きする資産だという点です。
表示されている年利と、実際に手元に残る利回りは違う
ウォレットやサイトに出るのは表示APR(年換算の利率)で、そこからバリデータの取り分であるコミッション率が引かれます。コミッション率は数%〜10%程度に設定されていることが多く、同じネットワークでも預け先で手取りが変わります。
| 表示APR | コミッション率 | 手元に残る目安 |
|---|---|---|
| 年3.0% | 0% | 年3.0% |
| 年3.0% | 8% | 年2.76% |
表示3.0%からコミッション8%が引かれると、3.0×0.92で年2.76%。差は0.24ポイントですが、預ける期間が長いほど効いてきます。取引所に預けるタイプでは、さらに運営側の手数料が差し引かれるぶん実質利回りが下がりやすい点も覚えておいてください。
注意点
- 表示APRはコミッション控除前のことがある
- 取引所ステーキングは運営手数料でさらに目減りしやすい
- 年10%級の数字は仕組みと運営元を必ず確認する
「年◯%」はSUI建て。円建てでは減ることもある
報酬はSUIで受け取るので、増えるのは枚数です。円でいくらになったかは、そのときのSUI価格次第になります。10万円分を年利3%で1年預けた場合で考えてみます。
ポイント
- 価格が20%下落:1.03×0.8=約8万2,400円相当
- 価格が横ばい:約10万3,000円相当
- 価格が20%上昇:1.03×1.2=約12万3,600円相当
年3%の報酬は、価格が1年で20%下がれば簡単に吹き飛びます。逆に価格が上がれば利回り以上に増えることもあり、どちらに転ぶかは誰にも断言できません。利回りだけを見て預ける額を決めず、価格が下がっても困らない範囲にとどめるかどうかは、ご自身で判断してください。
なお、ここまでの数字はすべて執筆時点(2026年9月)の目安です。国内で完結させたい方は、ステーキング対応が13銘柄と国内最多水準のSBI VC Tradeのように、日本円で入金できる取引所の画面で最新の表示利率を確認するのが早道です。
そもそもSUIのステーキングって何をしているの?
ビトちゃんステーキングって、私がパソコンで
何か作業するの?
ロボくんしないよ。信頼できる運営者に
SUIを預けるだけなんだ。
 ビトちゃん
預けるだけでお金くれるの?
優しすぎない…?
ロボくんネットワークを支える協力へのお礼。報酬の原資もあるよ。
あなたのSUIは「働く人」に預けられている
SUIのステーキングは、自分でサーバーを24時間動かすことではありません。ネットワークの承認作業を担う運営者に、自分のSUIを委任する行為です。
委任とは「預けて代わりに働いてもらう」こと。SUIが採用するDPoS(保有量に応じて代表者を選ぶ仕組み)では、持っている枚数が多い運営者ほど承認の出番が増え、報酬も増えます。
イメージとしては、自分の持ち株を信頼できる運営会社に預けて、その会社が稼いだ利益の一部を配当として受け取る感覚に近いです。預けたSUIの所有権は自分のまま、運営を任せるだけという点が大事です。
ポイント
- 自分のSUIは運営者に渡らない:委任は「投票権を貸す」イメージで、勝手に使われることはありません
- 機材もソフトも不要:ウォレットや取引所の画面から数タップで完結します
- 報酬の原資は手数料など:誰かが損をして配られるお金ではありません
その報酬の元になるのは、ネットワーク上で発生する取引手数料と、データ保存の費用を前払いでためておくストレージファンドと呼ばれる仕組みなどです。集まった額がその都度違うので、利回りは最初から固定されていません。
報酬は「エポック」ごとに計算されて元本に積み上がる
SUIにはエポックという約24時間の区切りがあります。この1区切りが終わるたびに報酬が計算され、ステーク中の元本へ自動で足されていきます。
ここが銀行の利息と決定的に違うところです。定期預金の利息は口座に振り込まれてそこで止まり、再び預け直さなければ利息は利息のまま働きません。
SUIは受け取った報酬がそのまま次のエポックの元本になるので、手動で預け直す操作が要りません。放っておいても複利の形で回るのがステーキングの地味に大きな利点です。
| 項目 | 銀行の定期預金 | SUIのステーキング |
|---|---|---|
| 計算の区切り | 半年〜1年ごと | エポック(約24時間)ごと |
| 受け取り後 | 口座に入って終わり | 元本に自動で積み増し |
| 預け直す手間 | 自分で手続きが必要 | 不要 |
| 利率 | 契約時に固定 | 常に変動 |
ビト「毎日チェックしたら増えてるのが見えるんだね!」
ロボ「1日ぶんは数円単位のことも多いから、気長にね。」
利回りが動く4つの要因
同じSUIを預けていても年利の表示が先月と違う、ということが普通に起きます。理由は大きく4つあります。
ひとつ目はネットワーク全体のステーク量です。分け合うパイが同じなら、預ける人が増えるほど1人あたりの取り分は薄まります。SUIの価格が上がって参加者が増えた時期は、利回りが下がりやすい傾向があります。
ふたつ目はネットワーク手数料の多寡。SUI上のアプリが活発に使われて取引が増えれば、原資となる手数料も増えます。逆に閑散期は配られる総額が細ります。
3つ目がバリデータのコミッション率で、これは自分で選べる唯一の要因です。預け先を変えるだけで手取りが変わるので、後のセクションで具体的に比べます。
4つ目はストレージファンドの状況です。データ保存のために積まれた資金の運用分も報酬に回るため、その残高や使われ方によって配分が変わります。
注意点
- ウォレットに出ている年利は「今この瞬間の推定値」で、1年間の確定利率ではありません
- 4つのうち3つは自分では動かせないので、今日の年利が来月も同じとは限りません
- 「年◯%保証」とうたうサービスは、仕組みと運営元を必ず確認してください
国内で手軽に試すなら、ステーキング対応銘柄を多くそろえるSBI VC Tradeのように、日本語の画面で年率表示を確認できる取引所から始める方法もあります。仕組みに慣れてから自分でバリデータを選ぶ、という順番でも遅くありません。

どこに預けるのがいい?預け先4タイプを比較
ビトちゃん預け先っていくつもあるの?
どれが一番いいのかな。
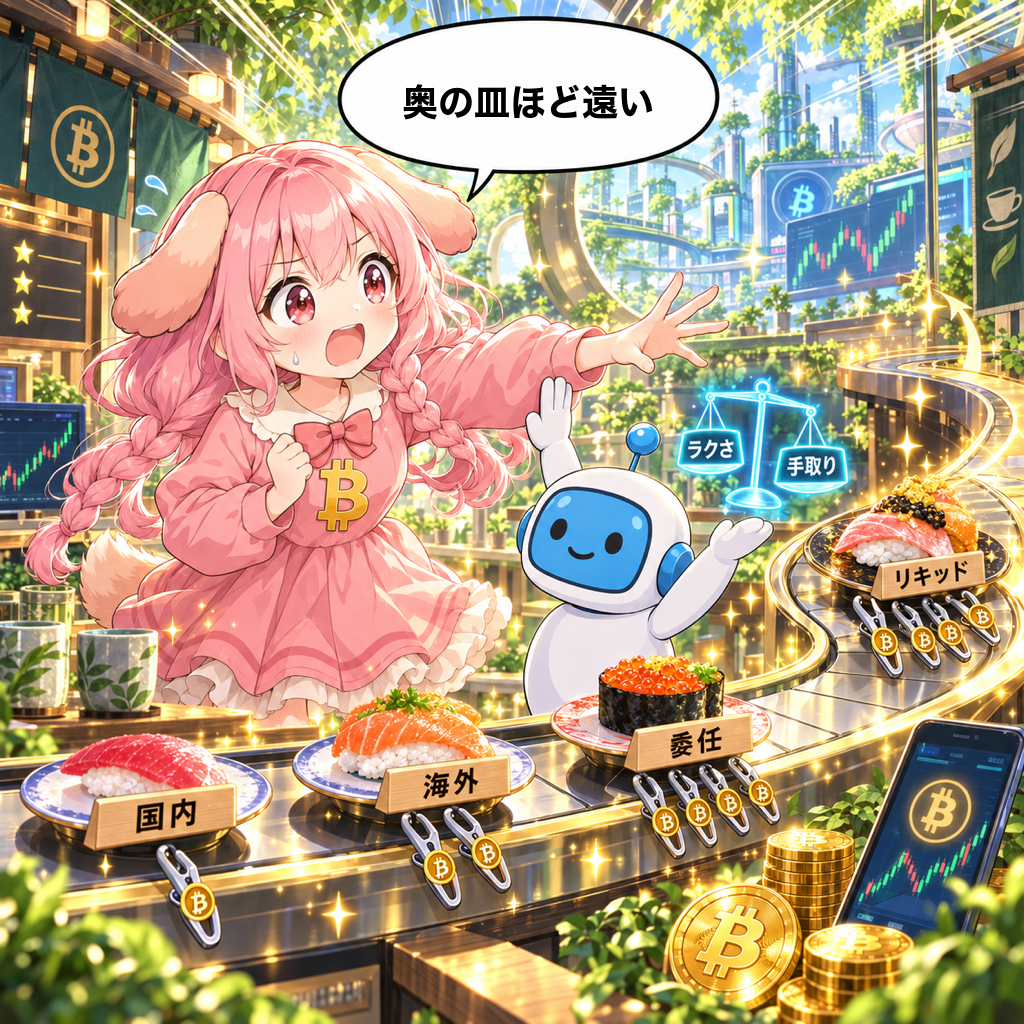
ロボくん大きく4タイプ。簡単なほど手取りは減るんだ。
 ビトちゃん
えっ、楽なほうを選ぶと損するの?
ロボくん手数料の分だけね。その差が
納得できるかで選ぶといいよ。
4タイプの違いを1枚の表で整理
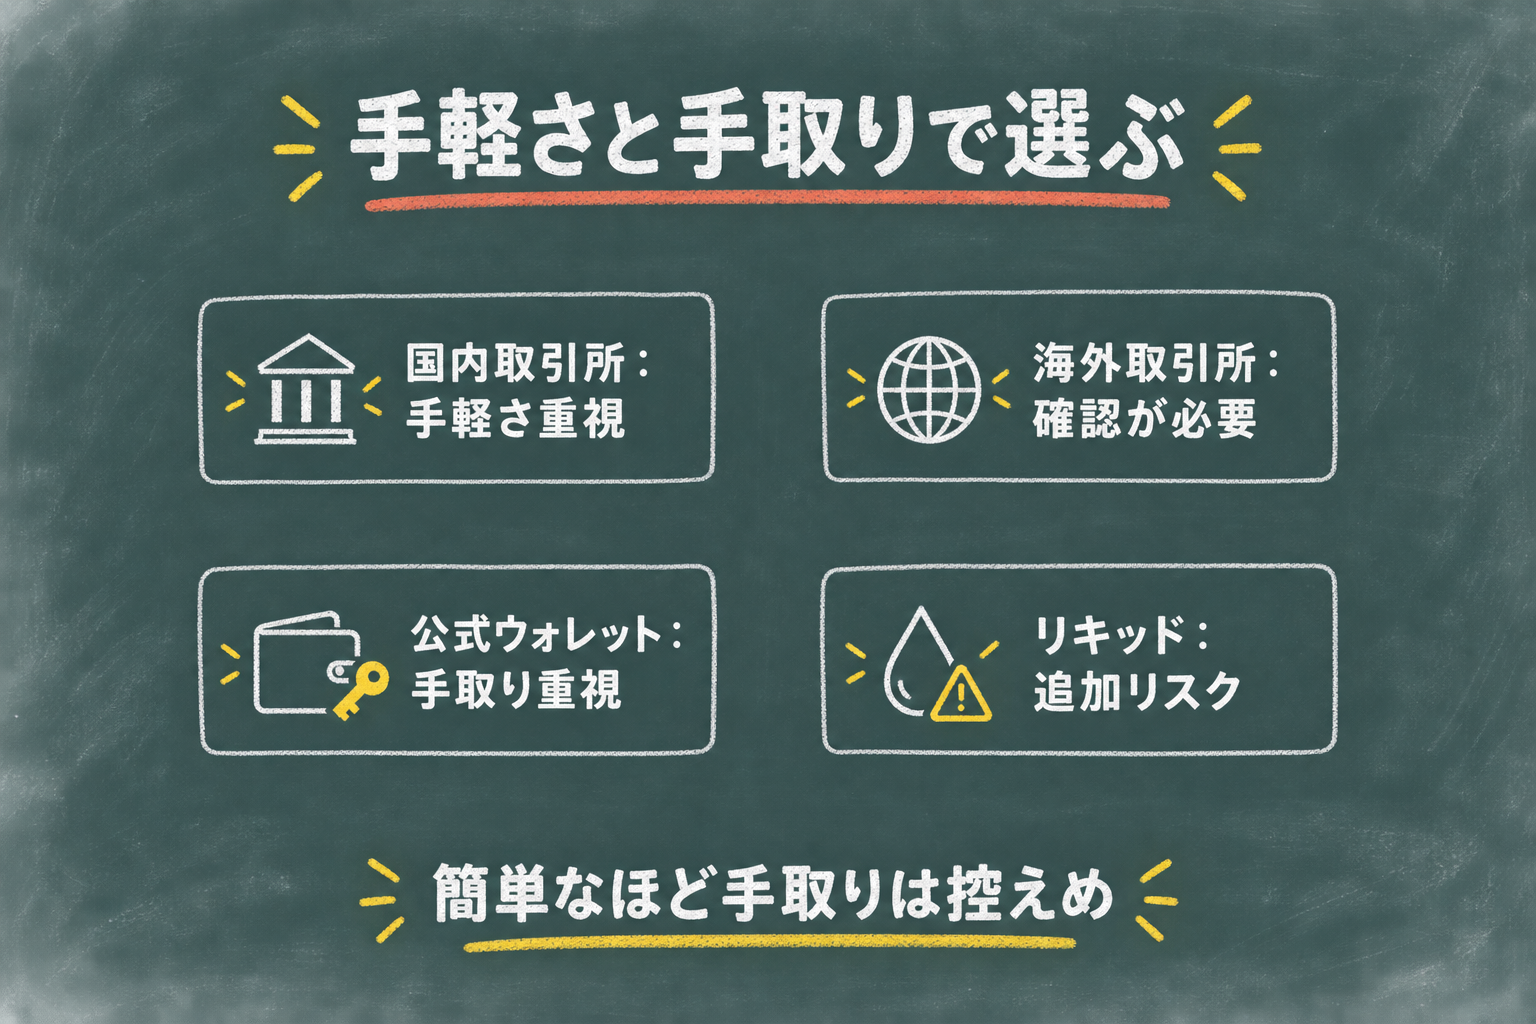
預け先は大きく4タイプに分かれます。「手軽さ」と「手取りの高さ」はだいたい反比例すると考えると、自分がどこに立つべきか見えてきます。
| 預け先タイプ | 手取り利回りの傾向 | 差し引かれる手数料 | 難易度 | 主なリスク |
|---|---|---|---|---|
| 国内取引所 | 低め | バリデータ分+運営手数料 | ★☆☆ | 取引所の信用リスク |
| 海外取引所 | 中くらい | バリデータ分+運営手数料 | ★★☆ | 日本語非対応・規制や税務の確認負担 |
| 公式ウォレット委任 | 高め | バリデータのコミッションのみ | ★★☆ | 秘密鍵の自己管理 |
| リキッドステーキング | 上乗せ狙い | 上記+各サービスの取り分 | ★★★ | コントラクト不具合・デペッグ |
表だけでは伝わらない差もあります。国内取引所は日本円の入金からSUIの購入、ステーキング設定までが一つのアプリで完結するのが最大の強みです。
ただしSUIを扱っているか、そのSUIがステーキング対象かは取引所ごとに違います。始める前に必ず公式の対応銘柄一覧を確認してください。たとえばSBI VC Tradeはステーキング対応銘柄を公式ページで公開しているので、そこで最新の状況を見るのが確実です。
海外取引所は選択肢が多く利回り表示も高めに見えることがありますが、日本語サポートや出金ルール、トラブル時の連絡手段を自分で判断する必要があります。当サイトでは個別の海外取引所をおすすめ対象として挙げていません。
いちばん簡単なのは取引所ステーキング
取引所ステーキングは、口座にSUIを置いておくだけで対象になるタイプと、画面でワンタップ申し込むタイプがあります。ウォレットアプリの用意も、バリデータ選びも不要です。
いちばんありがたいのは、秘密鍵を自分で持たなくていい点です。復元フレーズを紙に書いて金庫にしまう、といった管理から解放されます。Coincheckのように500円から買える国内取引所なら、購入からそのまま流れで始められます。
メリット
- 日本円から一気通貫:入金・購入・預け入れが同じアプリで完結する
- 鍵の管理が不要:フレーズ紛失で資産を失う事故が起きない
- 操作が数タップ:ブロックチェーンの知識がなくても始められる
注意点
- 運営が手数料を抜くぶん、実質利回りは自分で委任するより下がりやすい
- 預けた資産を自分で直接動かせない状態になる(取引所の信用リスク)
- SUIの取り扱い自体がない、あってもステーキング対象外の場合がある
公式ウォレットで自分でバリデータを選ぶ場合
Sui Wallet(スイウォレット)などの公式ウォレットを使えば、バリデータに直接委任できます。ウォレットの画面にバリデータ一覧とそれぞれのコミッション率が並び、自分で選んで預ける形です。
間に取引所の運営が入らないため、差し引かれるのはバリデータのコミッションだけ。同じネットワークでも手取りが高くなりやすいのはこのタイプです。
その代わり、リカバリーフレーズ(ウォレットを復元するための単語の列)を守る責任がまるごと自分に来ます。紛失すれば運営に問い合わせても復元はできず、誰も助けてくれません。
ポイント
リカバリーフレーズは誰にも教えない・スクリーンショットを撮らない・クラウドに保存しない。紙に書いて手元で保管するのが基本です。「サポートです」と名乗ってフレーズを聞いてくる相手は、100%詐欺だと思って構いません。
リキッドステーキング(haSUIなど)は初心者には非推奨
リキッドステーキングは、SUIを預ける代わりに引換証のようなトークン(LST)を受け取り、そのトークンをDeFi(運営者を介さない金融サービス)でさらに運用できる仕組みです。haSUIなどがこれにあたります。
預けている間もトークンが手元にあるので資金が寝ない、という発想自体はよくできています。ただしリスクが足し算ではなく掛け算で増えていく点が、初心者には厳しいところです。
デメリット
- スマートコントラクトリスク:プログラムの不具合や攻撃で資産が失われる可能性がある
- デペッグリスク:LSTの価格がSUI本体から乖離し、元の枚数に戻せなくなることがある
- リスクの掛け算:複数サービスを重ねるほど、どれか1つの事故で全体が崩れる
年利の数字だけを並べると魅力的に見えますが、上乗せぶんは追加のリスクを引き受けた対価です。まずは取引所か公式ウォレットで一巡させて、仕組みを体で覚えてからでも遅くありません。
なお「預けて増やす」という目的だけなら、PBR Lendingのようなレンディングサービスも選択肢に入ります。ステーキングとは仕組みも risks も異なるので、同列に比べず別枠として検討してください。
SBI VCトレードならSUIも日本円から一気通貫で始められる
 ビトちゃん
むずかしい操作なしで始めたいよ〜
ロボくん国内取引所なら日本円の入金から
そのまま進められるよ。
 ビトちゃん
国内って、なんか安心する響き!
ロボくんSBI VCトレードは金融庁登録済み。手数料も無料だよ。
ビトちゃんステーキングできる銘柄も多いの?
ロボくん13銘柄で国内最多水準だよ。
対応は公式で確認してね。
ビトちゃんじゃあ全員これでいいじゃん!
ロボくん手取りを最優先なら委任が上。
楽さと天秤にかけてね。
日本円から一気通貫、という一点に価値がある
SUIを国内で完結させて始めたい人にとって、現実的な選択肢のひとつがSBI VC Tradeです。SBIグループが運営する金融庁登録済みの国内仮想通貨取引所で、日本円の入金からSUIの購入、ステーキングの設定までを同じアプリの中で進められます。
海外サービスを使うと、どうしても日本語以外のサポート画面や、日本の税務・規制にどう当てはまるかの判断が自分の肩に乗ってきます。国内の登録業者なら、その判断コストをまるごと省けるのが一番の違いです。
とくに最初の1回は、送金アドレスを間違える・ネットワークを選び違えるといった事故が怖いところです。購入した場所でそのまま預けられるなら、外部への送金そのものが発生しません。この「送らなくていい」という安心感は、慣れるまでの期間では想像以上に効いてきます。
手数料無料とステーキング13銘柄対応が使いやすい
SBI VC Tradeは各種手数料が無料で、ステーキング対応銘柄は国内最多水準の13銘柄とされています。預ける前後にかかるコストが少ないほど、年2〜3%台という利回りが手数料に食われにくくなります。
| 項目 | 内容 |
|---|---|
| 運営 | SBIグループ(金融庁登録済み) |
| 各種手数料 | 無料 |
| ステーキング対応 | 13銘柄(国内最多水準) |
| 日本円入金 | 対応(購入まで国内完結) |
| 秘密鍵の管理 | 不要(取引所が保管) |
メリット
- 手数料負けしにくい:数千円程度の少額で試しても、入出金や取引のコストで報酬が相殺されにくい
- 複数銘柄を1つの口座で:13銘柄が対象なので、SUI以外も同じ画面で管理できる
- 鍵の管理から解放される:復元フレーズを保管する必要がない
ただし対応銘柄も利率も、運営の判断やネットワークの状況で変わります。SUIが今どういう扱いになっているかは、公式サイトのステーキング対応銘柄一覧で必ず最新情報を確認してください。「前に見たときはあった」は根拠になりません。
ビト「13銘柄もあるなら、ぜんぶ預けちゃえばいいんじゃない?」
ロボ「それは自分が持ってない通貨まで買うことになるよ。」
ビト「あっ、預ける前に買わなきゃいけないんだった…!」
ロボ「そう。対応が多いのは選択肢が広いという意味だね。」
こんな人には向かない、というのも正直に書いておく
中立に書くなら、取引所ステーキングには構造的な弱点があります。運営が報酬の一部を取るぶん、実質の手取り利回りは公式ウォレットで直接委任するより下がりやすいという点です。手軽さの対価だと割り切れるかどうかが分かれ目になります。
バリデータを自分の目で選びたい人にも向きません。コミッション率や稼働実績を見比べて預け先を決める楽しさは、ウォレット委任にしかない部分です。1円でも多く手取りを増やしたい人、複数のバリデータに分けてリスクを散らしたい人も同じ理由でウォレット側が合います。
向いている人
- 海外サービスを使わずスマホだけで完結させたい人
- 秘密鍵や復元フレーズの自己管理に不安がある人
- まず少額で、ステーキングの感覚をつかんでみたい人
向いていない人
- 手取り利回りを最大限まで追いたい人
- バリデータを自分で選んで分散させたい人
- 取引所に資産を預けること自体を避けたい人
どちらが正しいという話ではなく、自分が「手軽さ」と「手取り」のどちらに重みを置くかの問題です。最初は取引所で感覚をつかみ、慣れてからウォレット委任に移すという順番を選ぶ人もいます。

1,000SUI預けたらいくら増える?シミュレーション
ビトちゃん結局いくら増えるのか、数字で
見せてほしいな!
ロボくん年利3%なら1,000SUIが約1,030SUI。
 ビトちゃん
30SUIかぁ。思ったより地味…?
ロボくんうん。値動きのほうがずっと大きい。そこが肝心なんだ。
前提を置いて、実際の枚数と円でどう動くかを見ておきます。ここでは年利3%(コミッション控除後の手取りベース)、報酬はエポックごとに元本へ積み増し、1SUI=150円と仮定します。あくまで仮定の数字で、利回りも価格も日々動く点は先にお断りしておきます。
1,000SUIを1年預けた場合、増えるのは枚数でおよそ1,030SUI。枚数としては30枚増えた計算です。円に直すと、150円×30枚で4,500円ぶんに当たります。
| 預けた額 | SUI枚数(1SUI=150円想定) | 年利3%の場合の増加分 |
|---|---|---|
| 1万5,000円 | 100SUI | +3SUI(約450円) |
| 15万円 | 1,000SUI | +30SUI(約4,500円) |
| 10万円 | 約666SUI | +約20SUI(約3,000円) |
| 100万円 | 約6,666SUI | +約200SUI(約3万円) |
10万円分なら年3,000円、100万円分でも年3万円ほど。手間がほぼゼロで放置できることを考えれば悪くない一方、一発で生活が変わる額ではないのが正直なところです。
ポイント
この試算はSUI価格が1年間まったく変わらなかった場合の話です。仮に価格が1割下がれば、増えた4,500円ぶんは丸ごと消えて、さらに元本も目減りします。増えるのは枚数、評価額を決めるのは価格。この2つは別物として見てください。
価格が動いた場合の3パターン
100万円分(約6,666SUI)を年利3%で1年預けたと仮定して、価格が動いた場合の評価額を並べてみます。枚数はどのパターンでも約6,866SUIに増えている前提です。
| 1年後のSUI価格 | 枚数 | 円換算の評価額 | 元の100万円との差 |
|---|---|---|---|
| 横ばい(150円) | 約6,866SUI | 約103万円 | +3万円 |
| 10%下落(135円) | 約6,866SUI | 約92万7,000円 | −7万3,000円 |
| 10%上昇(165円) | 約6,866SUI | 約113万3,000円 | +13万3,000円 |
並べてみると、年3%で積み上がる3万円に対し、価格が1割動くだけで10万円以上ブレるのがわかります。利回りの差でどの預け先にするか悩むより先に、SUIという資産そのものの値動きを受け入れられるかが判断の中心になります。
もちろんこれは前提を置いた試算にすぎず、価格がこの範囲に収まる保証はありません。どのパターンになるかを予測するものでも、投資を勧めるものでもない点はご理解ください。
少額から試すのが現実的
数字を見て「じゃあまとまった額で」と考えたくなりますが、最初は数千円〜1万円程度で試すのをおすすめします。目的は増やすことではなく、報酬の入り方と解除の挙動を自分の目で確かめることです。
実際に預けてみると、エポックごとに小数点以下の桁がじわじわ増えていく表示や、アンステークを申請してから実際に動かせるようになるまでの待ち時間が体感でわかります。この待ち時間の存在を知らずに大きな額を預けると、いざ売りたいときに動かせず焦ることになります。
少額から試すメリット
- 報酬の増え方が実感できる:1日ぶんの増加がどれくらいの桁かを目で確認できる
- 解除の待ち時間を先に知れる:本番の資金を動かす前に手順を一度通せる
- 失敗のダメージが小さい:操作を間違えても数千円の範囲で済む
国内取引所なら手数料無料のところを選べば、少額でもコストで報酬が相殺されにくくなります。SBI VC Tradeのように各種手数料が無料で日本円から一気通貫で進められる環境は、この「まず一度通してみる」段階と相性が良いです。慣れてから金額を増やすかどうかは、そこで判断すれば十分です。
始め方とアンステークの流れ、バリデータの選び方
ビトちゃんやってみたい!まず何からすれば
いいのかな?
ロボくん口座開設→SUIを買う→預ける。
大きくはこの3段階だよ。
ビトちゃんじゃあ嫌になったらすぐ解除して
売れるんだよね?
ロボくんそれが即時じゃないんだ。
反映まで待ち時間があるよ。
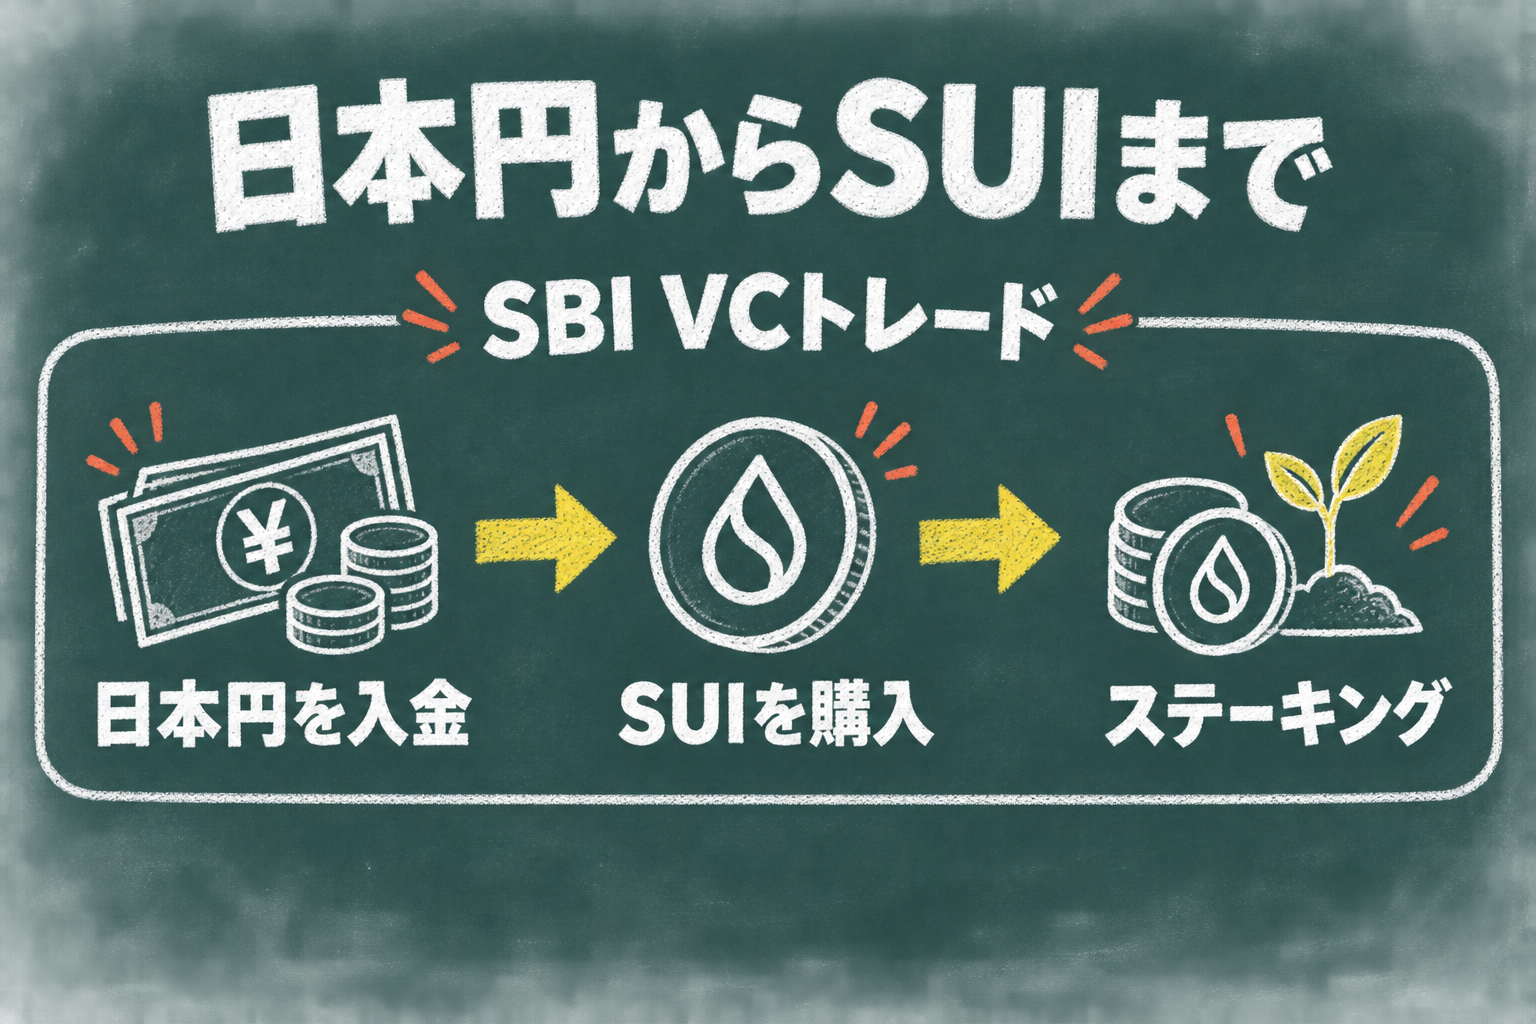
始める流れ自体はシンプルで、口座開設 → 日本円の入金 → SUIの購入 → ステーキングの設定という4段階です。詰まるとすればどこか、を先に知っておくと待ち時間にあわてずに済みます。
- 口座開設:メールアドレス登録のあと、運転免許証やマイナンバーカードで本人確認(KYC)を行います
- 日本円の入金:銀行振込かクイック入金で口座に資金を入れます
- SUIの購入:販売所か取引所形式でSUIを買います
- ステーキングの設定:対象画面から預け入れを申し込みます
ここまでの4段階を1枚の図にすると、どの画面で何をするのかが一目でわかります。下の図解を見ながら進めると迷いにくいはずです。
注意点
- 本人確認は即日とは限らない:混雑期は数日かかることもあるので、相場を見て慌てて始めようとしないこと
- 外部ウォレットに送るなら少額テストから:アドレスは必ずコピー&ペーストし、先に1〜2SUIだけ送って着金を確認する
- ネットワークの選択ミスは取り返しがつかない:SUIを送るのにSuiネットワーク以外を選ぶと資産が戻らない可能性がある
解除は即時じゃない。反映までの待ち時間に注意
アンステーク(預け入れの解除)を申し込んでも、その瞬間に売れる状態に戻るわけではありません。SUIの場合はエポックの境界で処理が反映される設計になっています。
つまり申請してから実際に動かせるようになるまでのあいだにも価格は動きます。「急落したからワンタップで逃げる」という使い方には向かない、と正直に理解しておいてください。待ち時間の目安は仕様変更もありうるため、使っているウォレットや取引所の最新表示を必ず確認しましょう。
バリデータはコミッション率だけで選ばない
自分でバリデータ(取引を承認する運営者)を選ぶ場合、つい取り分の少なさだけで決めたくなります。ただしコミッションが安くても稼働が不安定なら、受け取る報酬はかえって減ります。
| 見る観点 | チェックする内容 |
|---|---|
| 稼働率 | 止まらず動き続けているか。低いと報酬の取りこぼしが出る |
| 運営実績 | 運用期間が十分か、運営者の情報が公開されているか |
| 分散への配慮 | 票が集中している大手ばかりを選ばない。ネットワーク全体の健全性につながる |
詐欺サイト・偽アプリに引っかからないために
高い利回りを掲げるステーキングサイトや、SNSのDMで届く勧誘、公式そっくりの偽ウォレットアプリによる被害が実際に起きています。入口を間違えた時点で、いくら注意深く操作しても守れません。
ポイント
- 公式ウォレットと登録済みの取引所以外は触らない:CoincheckやSBI VC Tradeのような国内の登録業者なら、そもそも外部サイトに接続する場面がありません
- リカバリーフレーズは何があっても入力しない:サポートを名乗る相手にも、送金のためと言われても絶対に渡さない
- 検索広告からは入らない:公式サイトはブックマークしておき、毎回そこから開く
ビト「利回り50%のサイト見つけたよ!すごくない?」
ロボ「その数字、逃げる準備ができてる合図だよ。」
ステーキング報酬の税金はどうなる?
ビトちゃんもらったSUIって、税金かかるの?
ロボくんかかるよ。受け取った時点の時価で
所得になるんだ。
ビトちゃんえっ、売ってないのに!?
ロボくんそう。売るときにもまた課税。履歴の保存が大事だよ。
報酬を受け取ったときと、売ったときの2回ある
日本では仮想通貨のステーキング報酬は、原則として雑所得(給与や事業以外の所得区分)として扱われます。しかも税金がかかるタイミングは1回ではありません。
受け取った瞬間と、そのSUIを売った瞬間の2回に分かれます。これを知らずに「売ってないから関係ない」と思い込むのが、いちばんよくあるつまずきです。
数字で追ってみます。1SUI=150円のときに報酬として10SUI受け取ったとします。この時点で150円×10枚=1,500円が所得として認識されます。売っていなくても、です。
| タイミング | 計算 | 金額 |
|---|---|---|
| 報酬を受け取った(1SUI=150円) | 150円×10SUI | 1,500円の所得 |
| 取得価額として記録される額 | 同上 | 1,500円 |
| その後1SUI=200円で売却 | 200円×10SUI=2,000円 | 売却代金2,000円 |
| 売却時の損益 | 2,000円−1,500円 | 500円の所得 |
受け取り時の1,500円と、売却時の500円。合わせて2,000円が所得として計算される流れになります。同じ報酬に二重課税されているわけではなく、値上がりぶんだけが後から追加される仕組みです。
ポイント
- 受け取り時の時価が「取得価額」になる:ここを記録しそこねると、売却時の損益が計算できなくなります
- 価格が下がってから売れば損失になる:150円で受け取り120円で売れば、売却時はマイナス300円の計算です
- 売らずに持ち続けても受け取り時の所得は消えない:「まだ現金化していないから」は理由になりません
記録はCSVで残しておく
ここで効いてくるのが、報酬がエポック(SUIの処理単位となる期間)ごとに少しずつ積み上がるという性質です。年末に「今年ぶんをまとめて計算しよう」としても、いつ何枚いくらで受け取ったかを後から再現するのはかなり骨が折れます。
対策はシンプルで、取引所やウォレットから取引履歴をCSVでダウンロードして定期的に保存しておくことです。月末や四半期ごとなど、自分で決めたタイミングで落としておけば十分です。
注意点
- 履歴の保存期間には限りがある場合がある:さかのぼれる範囲はサービスごとに違うので、期末にまとめてではなく年内にこまめに落とす
- 複数の場所に預けていると分散する:取引所とウォレットを併用しているなら、それぞれから取得して同じフォルダにまとめる
- ファイル名に年月を入れる:後で損益計算ツールに読み込ませるとき、どの期間ぶんかが一目でわかります
損益計算ツールに取り込む前提でそろえておくと、確定申告の時期の負担がはっきり軽くなります。国内取引所で完結させていれば履歴が1か所にまとまるので、この作業自体が楽になるという利点もあります。
最終判断は国税庁の情報か税理士に
税額がいくらになるか、そもそも確定申告が必要かは、給与所得の有無や年間の利益額、ほかの所得との合算といった個人の状況によって変わります。ここで一律の答えを出すことはできません。
具体的な数字については国税庁が公開している暗号資産(仮想通貨)に関する税務上の取扱いの情報を確認するか、税理士に相談してください。扱いが見直されることもあるため、その年の最新の情報にあたるのが確実です。
よくある質問(FAQ)
Q1. 最低いくらからステーキングできますか?
公式ウォレットから自分でバリデータに委任する場合は、最低数量の条件が設定されていることがあります。一方で国内取引所のステーキングは、保有しているぶんをそのまま対象にできる形が多く、少額から試しやすい傾向です。下限は預け先ごとに違ううえ変更もあるため、使う取引所やウォレットの最新表示で確認してください。
Q2. 報酬は複利で増えますか?
SUIはエポックごとに受け取った報酬がステーク元本へ積み上がる設計のため、自分で預け直す操作をしなくても実質的に複利で回ります。ただし取引所のステーキングでは、報酬をどう扱うかがサービスごとに異なる場合があります。自動で再投資されるのか、別残高に振り分けられるのかは預け先の仕様を確認しておきましょう。
Q3. スマホだけで完結できますか?
国内取引所のアプリを使えば、口座開設から日本円の入金、SUIの購入、ステーキングの設定までスマホ1台で進められることが多いです。公式ウォレットを使う場合もスマホアプリやブラウザ拡張が用意されています。ただしリカバリーフレーズ(資産を復元するための合言葉)だけは、スクリーンショットではなく紙などオフラインで保管するほうが安全です。
Q4. 預けている途中で引き出せますか?
アンステークの申請自体はいつでも行えますが、申し込んだ瞬間に売買できる状態へ戻るわけではなく、反映までに待ち時間があります。その間も価格は動き続けます。急落したときにすぐ売り抜ける使い方は想定せず、しばらく動かさなくてよい資金で預けるのが前提だと考えてください。
Q5. SUIのステーキングはETHやSOLより有利ですか?
利回りの数字だけを横並びにしても判断材料としては弱く、チェーンごとに報酬の原資も、解除までにかかる期間も、価格変動の大きさも違います。どれが有利かは一概には言えません。ステーキングのために銘柄を選ぶのではなく、長期で持つと決めた銘柄で行うのが基本の考え方です。
SUIをこれから買うところから始めるなら、購入と預け入れを同じ画面で完結できるSBI VC Tradeや、500円から買えるCoincheckのような国内の登録業者が入口としては扱いやすいはずです。対応状況や条件は変わるため、申し込む前に公式サイトで最新の内容を確認してください。
ビト「エポックって、私のことをエポックメイキングって褒めてるの?」
ロボ「報酬が配られる区切りの時間の話だよ。惜しい(笑)」
ビト「でも、ちゃんと待てる子になったでしょ?」
ロボ「そこは本当に成長したね。焦らず気長にいこう。」
🪙国内最多級13銘柄のステーキング対応


SBI VCトレードはステーキング対応銘柄が13種類と国内最多水準。保有しているだけで報酬が得られる銘柄を、他社よりはるかに豊富なラインナップから選べます。
金融庁登録済みの国内取引所なので、海外取引所のような税制・法的リスクなく安心してステーキングが可能。日本居住者向けに最適化されています。
無料口座開設で今日からステーキング報酬を狙えます。眠らせている資産がある方は、迷わず始めましょう。
- ✅ ステーキング対応13銘柄で国内最多水準
- ✅ 金融庁登録済みで法的リスクなし
- ✅ 口座開設・維持費すべて無料
- ✅ 日本居住者向けに最適化された取引所
まとめ|SUIステーキングは「長期保有の補助輪」として使う
 ビトちゃん
利回りより値動きのほうが大きい
って、一番の発見だったよ。
ロボくんそこに気づけたら大収穫だね。
数字を見る順番が大事なんだ。
ビトちゃん年2〜3%台って、思ってたより
静かな数字なんだね。
ロボくんそう。派手さはないけど、
長く持つ人には効いてくるよ。
ビトちゃん同じ利回りでも、預け先で
手取りが変わるんだったね。
ロボくん手数料の引かれ方が違うからね。
表示の数字だけ見ないこと。
ビトちゃんすぐ売りたい人には向かない、
っていうのも納得だったな。
ロボくん解除に待ち時間があるからね。
その間は動かせないんだ。
ビトちゃんよーし、私もエポックになる!
ロボくん区切りの時間のことだよ!?
ビトが24時間で終わる(笑)
ビトちゃんあぶなかった〜。他に気をつける
ことってあるかな?
ロボくん利率は固定じゃないんだ。
預ける直前に最新を見てね。
ビトちゃんじゃあ最新の利率を確かめて、少額から預けてみるぞぉ〜!
SUIステーキングの利回りは、執筆時点でおおむね年2〜3%台が目安です。ただしこれは表示上の数字で、実際に手元に残る割合は預け先によって変わります。バリデータの手数料が差し引かれるのか、取引所側が受け取り分から一定割合を取る形なのかで、同じ「年◯%」でも手取りには差が出ます。そしてもっと大事なのは、円建ての損益を決めているのは利回りではなく価格変動のほうだ、という点です。年2%台の報酬は、SUIの価格が1割動けば簡単に飲み込まれてしまいます。数字を見る順番を間違えないことが、この記事でいちばん伝えたかったことです。
向いているのは、SUIを長期で持つと自分で決めていて、解除までの待ち時間も許容できる人です。逆に、いつでもすぐ売れる状態にしておきたい人や、利回りが高いからという理由だけで保有する理由のない銘柄を買おうとしている人には向きません。始めるなら、まずは失っても生活に影響しない少額で預けてみて、報酬の入り方と解除にかかる時間を自分の目で確かめるところからで十分です。利率は変動するので、預ける直前に最新の表示を確認してください。
ステーキングはあくまで長期保有の補助輪であって、それ自体が銘柄を買う理由にはなりません。まだ国内で口座を持っていない方は、SBI VCトレードなどの無料口座開設から始めて、少額で仕組みに慣れるところからどうぞ。最終的な投資判断はご自身で。