 ビトちゃん
仮想通貨のカードで、海外のお肉を食べ歩きしたいな!
 ロボくん
いいね。でも日本在住だと作れないカードが多いんだ。
 ビトちゃん
えっ、SNSで高還元って見たのに…危ないの?
ロボくん居住地を偽ると規約違反で凍結の恐れがあるんだ。
 ビトちゃん
じゃあ骨で払えばいいね!手数料ゼロだよ!
ロボくん骨は通貨じゃないよ(笑)円に換えて払う方法があるんだ。
ビトちゃん税金のことも気になるよ。全部教えてほしいな!
ロボくん仕組みから税金、代わりの方法まで順番に話すね。
海外発行の仮想通貨デビットカードは、主要なものの多くが日本居住者を対象外にしています。日本に住んでいるなら、国内取引所で円に換え、Wiseなど海外で使えるデビットカードで払うのが現実的です。
SNSで見かける高還元カードに惹かれる気持ちはよくわかります。ただ、居住地を偽った申し込みは規約違反で、口座凍結の原因になります。また仮想通貨で払うと、そのたびに利益確定とみなされ、値上がり分が課税対象になります。
この記事では仕組み、主要カードの比較、税金、規制リスク、日本居住者向けの代替ルート、状況別の使い方を順に解説します。提供状況や手数料は頻繁に変わるため、申し込み前に公式サイトで確認してください。
最終更新日:〇年〇月〇日
👉この記事で分かること
- 仮想通貨デビットカードの仕組みと、日本居住者が海外カードを作れない理由
- Bybit CardやCrypto.com Visa Cardなど主要カードの手数料・還元率・隠れコスト
- 海外で仮想通貨で払ったときの税金の計算方法と記録の残し方
- 無登録業者の利用や居住地の虚偽申告で起きるリスク
- コインチェックで円に換えて海外で払う方法と、旅行・移住の状況別の使い分け
仮想通貨デビットカードは海外でどう使う?日本居住者の現状は
 ビトちゃん
仮想通貨のまま海外のお店で払えるの?
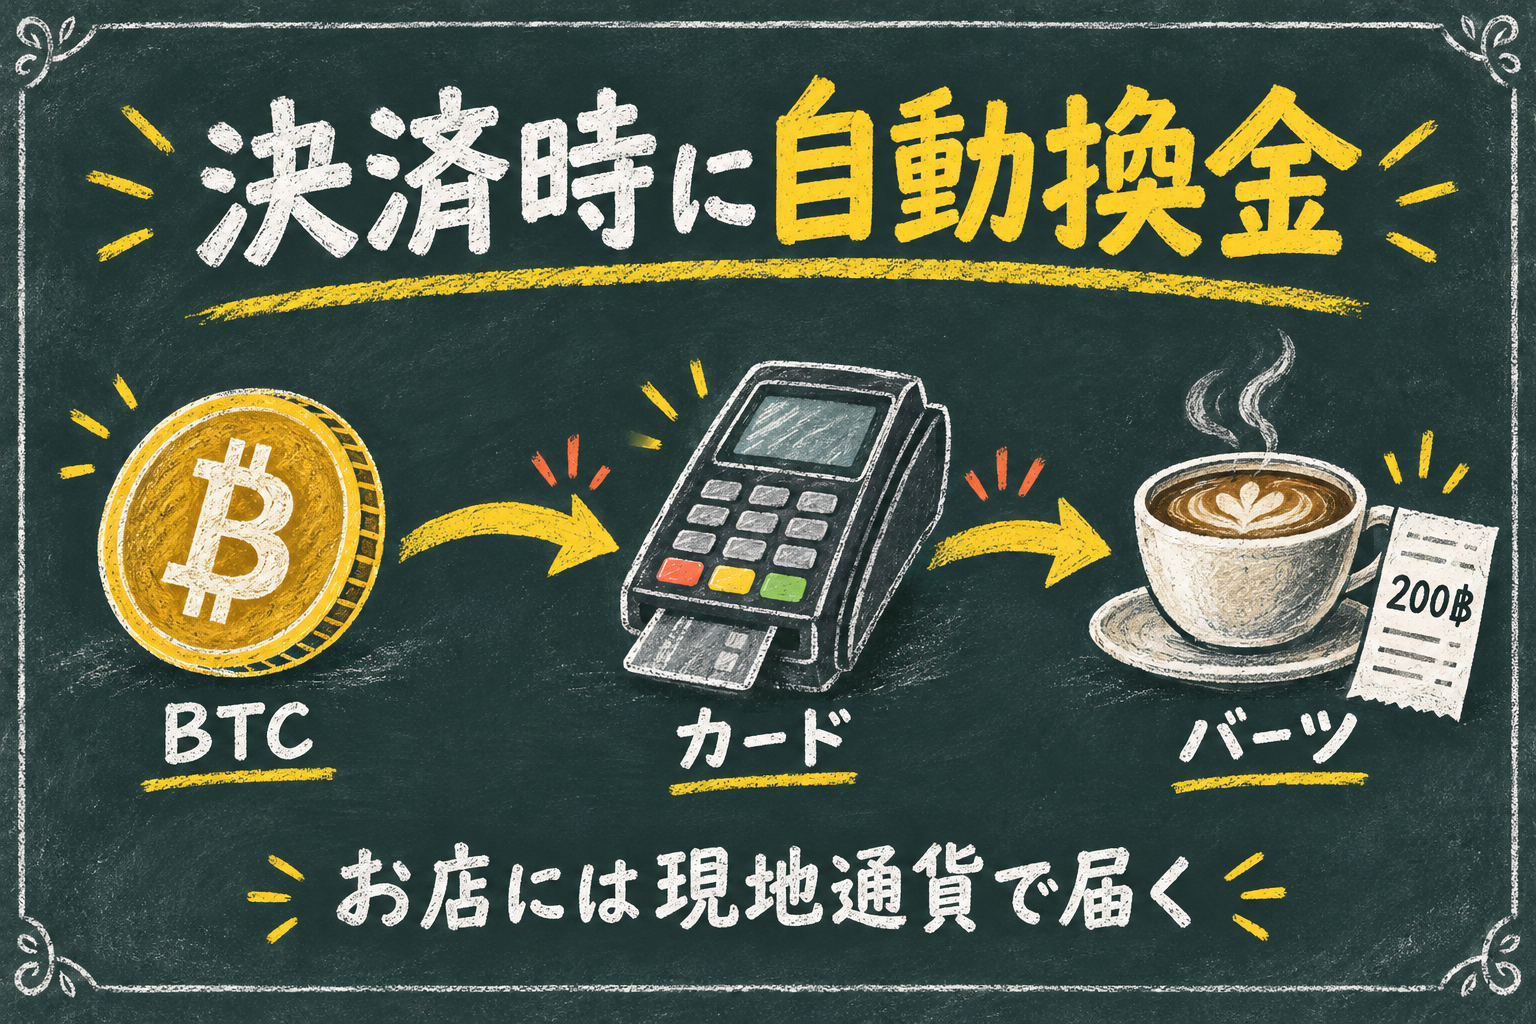
ロボくん決済の瞬間に自動で現地通貨へ換金されるんだ。
 ビトちゃん
便利だね!日本に住んでても作れるの?
ロボくん主要な海外カードは日本居住者が対象外なんだ。
決済の瞬間に自動で換金される仕組み|プリペイド型とデビット型の違い
ビト「カードをかざすとBTCがバーツに変身するの?」
ロボ「変身じゃなくて、裏で自動的に売っているんだよ。」
タイのカフェで200バーツのコーヒー代を払う場面で考えます。デビット型の仮想通貨カードでは、レジで次の処理が数秒で進みます。
- レジの端末にカードをかざす
- 端末からVisa・Mastercardの決済網を通じて、カード発行元に「200バーツの支払い」の承認依頼が届く
- 発行元が、あなたの口座にあるUSDT(ステーブルコイン=米ドルなどと価格が連動するよう設計された仮想通貨)やBTCを、200バーツ分だけ売却する
- 換金されたバーツが、通常のカード決済と同じ流れでカフェに支払われる
カフェ側から見れば、普通のVisaカードで払われたのと区別がつきません。仮想通貨を受け取っているのはお店ではなく、あくまで発行元が途中で換金しているのです。
| 項目 | プリペイド型 | デビット型 |
|---|---|---|
| 換金のタイミング | チャージするとき | 決済するたび |
| 200バーツを払う場面 | 事前にチャージした残高から引かれる | その場でUSDTやBTCが売却される |
| 利益確定のタイミング | チャージした時点 | 決済した時点(毎回) |
どちらの型でも、仮想通貨を手放した時点で損益が確定します。コーヒー1杯ごとに損益計算が発生しうるのがデビット型の注意点で、税金の扱いは後のセクションで詳しく解説します。
主要な海外カードが日本居住者を対象外にしている理由
海外の取引所が発行する主要な仮想通貨カードは、発行地域を欧州経済領域(EEA)や英国などに限定していることが多く、日本は対象に含まれていないのが一般的です。申し込み時のKYC(本人確認)では居住国の住所確認書類を求められるため、日本の住所では審査を通過できません。
背景にあるのは日本の法規制です。日本で暗号資産(仮想通貨)交換業を行うには、資金決済法にもとづき金融庁への登録が必要です。未登録の海外事業者は日本居住者向けにサービスを提供できないため、規約の段階で対象外にしています。
ポイント
対応地域は変更されることがあるため、申し込み前に各公式サイトの対応地域ページを必ず確認してください。規制の詳細と凍結リスクは、後のセクション「規制と凍結リスク」で解説します。
国内で使える仮想通貨カードの選択肢は限られる
国内に目を向けると、保有する仮想通貨をそのまま支払いに使えるデビットカードはほぼ見当たりません。代わりに選択肢となるのが、bitFlyerクレカのように利用額に応じてビットコインが貯まる還元型のクレジットカードです。還元率は変更されることがあるため、最新の数値は発行元の公式サイトで確認してください。
| 項目 | 支払い型(海外の仮想通貨カード) | 還元型(国内のクレカ) |
|---|---|---|
| 支払いに使うもの | 仮想通貨 | 円(通常のクレカ払い) |
| 仮想通貨の扱い | 決済時に売却される | ポイントのように受け取る |
| 日本居住者の利用 | 多くが対象外 | 申し込み可能 |
還元型は仮想通貨で払うカードではなく、仮想通貨がもらえるカードです。手持ちの仮想通貨を海外で使いたい場合は、CoincheckやSBI VC Tradeなどの金融庁登録業者で円に換えてから支払う流れになり、具体的な手順は後のセクションで紹介します。
主要な仮想通貨カードは何が違う?還元率と手数料を比較
ビトちゃん還元率が高いカードってお得そうだね!
ロボくんステーキング条件付きが多いから要注意なんだ。
 ビトちゃん
手数料は決済手数料だけ見ればいいの?
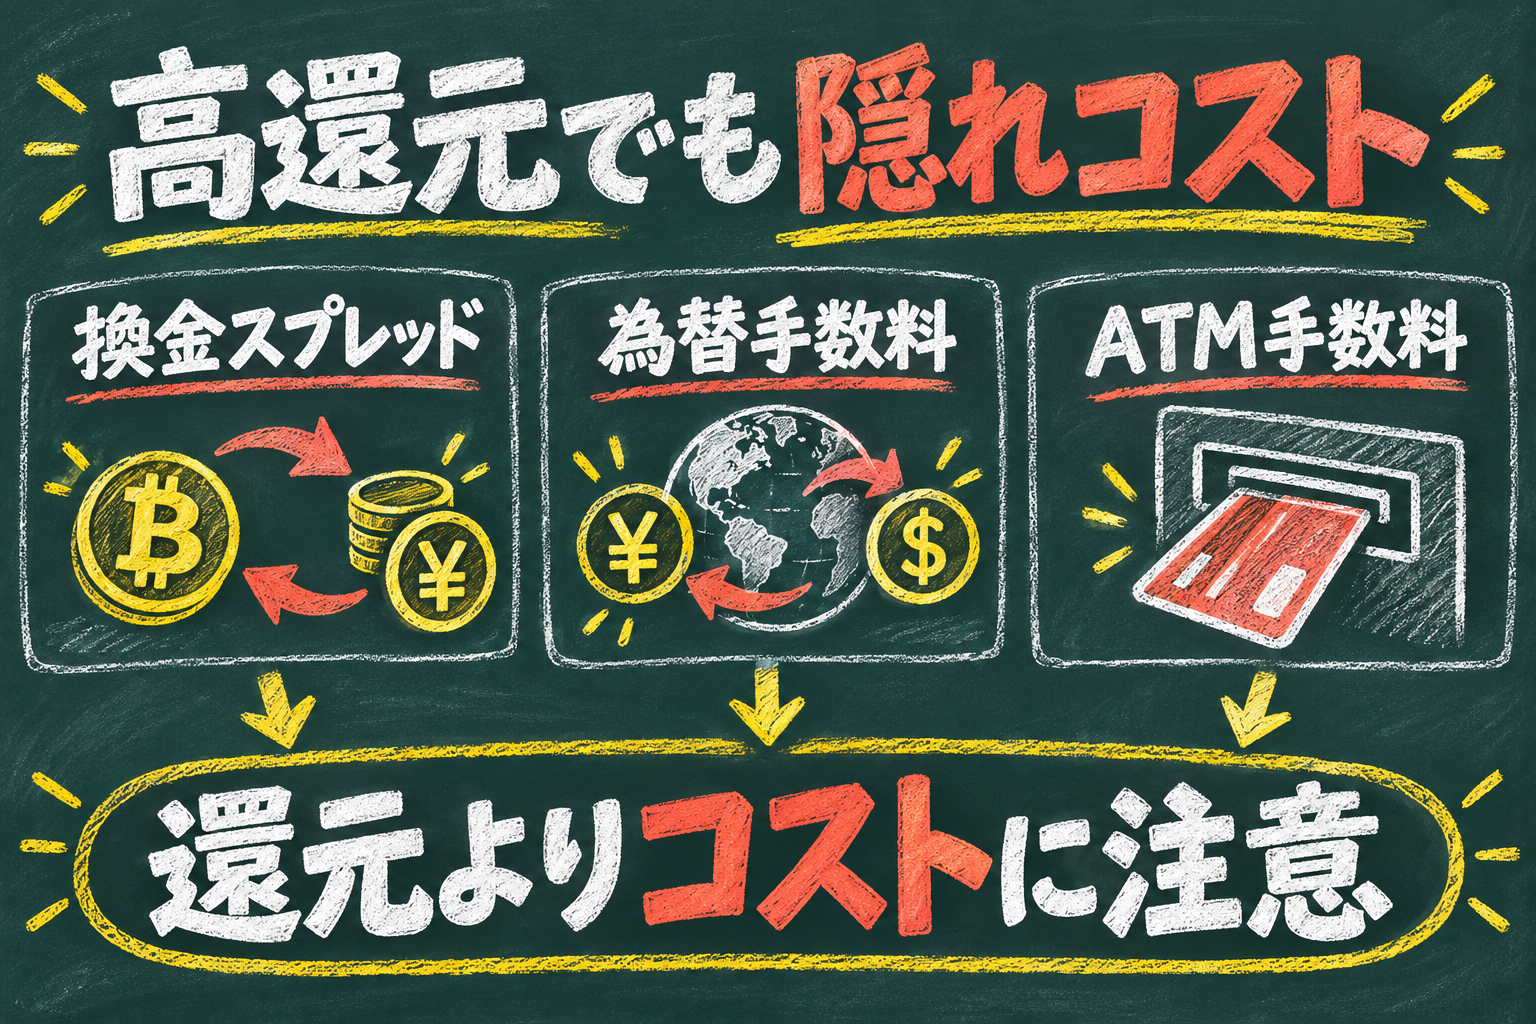
ロボくん換金スプレッドや為替手数料も隠れコストだよ。
ここで紹介する比較表は申し込みを勧めるものではありません。海外在住者向けにどんなカードがあり、日本居住者がなぜ使えないのかを理解するための資料として読んでください。
ビト「還元率が高いカードほどお得なんだよね?」
ロボ「表の数字だけで選ぶと損することもあるよ。」
主要カード比較表(対応地域・手数料・還元率・日本居住者の可否)
ここでは、取引所に資産を預けて使うCrypto.com(クリプトドットコム)のVisaカードとWirex(ワイレックス)、自分のウォレットから支払うGnosis Pay(ノーシスペイ)の3つを取り上げます。数値は頻繁に変わるため、公式サイトで確認できない項目は「公式サイトで要確認」としています。
最終確認日:〇年〇月〇日(各社公式サイトで確認)
還元率・手数料・対応地域は予告なく変更される可能性があります。
| カード | 発行元・ブランド | 対応地域 | 日本居住者の可否 | 還元率 | ステーキング条件 | 発行費・維持費 | ATM引き出し上限 |
|---|---|---|---|---|---|---|---|
| クリプトドットコム Visaカード | クリプトドットコム/Visa | 公式サイトで要確認 | 対象外が一般的(利用規約で要確認) | 公式サイトで要確認 | 上位ランクはCROのステーキングが条件とされる | 公式サイトで要確認 | 公式サイトで要確認 |
| ワイレックス | ワイレックス/公式サイトで要確認 | 公式サイトで要確認 | 対象外が一般的(利用規約で要確認) | 公式サイトで要確認 | 公式サイトで要確認 | 公式サイトで要確認 | 公式サイトで要確認 |
| ノーシスペイ(セルフカストディ型) | ノーシスペイ/公式サイトで要確認 | 公式サイトで要確認 | 対象外が一般的(利用規約で要確認) | 公式サイトで要確認 | 公式サイトで要確認 | 公式サイトで要確認 | 公式サイトで要確認 |
広告で目にする還元率の上限は、ステーキング量や利用額などの条件を満たした場合の数値であることが多いです。取引所系のカードには、地域ごとにサービスを終了した例もあります。
見落としがちな4つのコスト|スプレッド・為替手数料・ATM・維持費
海外でカードを使うと、明細に載る決済手数料以外にも次のコストがかかることがあります。
- 換金スプレッド:仮想通貨を法定通貨に換えるときの売値と買値の差です
- 為替手数料:カードの決済通貨(米ドルやユーロなど)と現地通貨が違うときにかかります
- ATM手数料:カード会社側と現地ATM側の両方から取られる二重取りがあり得ます
- 発行費・維持費:カードの発行時や、毎月の利用料として請求される場合があります
1万円分を決済したとして、仮の料率を当てはめてみます。数値は説明用の仮定値で、実際の料率ではありません。
| 項目 | 仮の料率 | コスト |
|---|---|---|
| 決済手数料 | 0%(無料) | 0円 |
| 換金スプレッド | 1% | 100円 |
| 為替手数料 | 2% | 200円 |
| 合計 | 3% | 300円 |
ポイント
「決済手数料無料」は「コスト0円」という意味ではありません。還元率が2%でも、隠れコストが3%なら差し引きで損をします。高還元の落とし穴|ステーキング条件と取引所に預けるリスク
最上位の還元率を得るには、カード会社のネイティブトークン(例:クリプトドットコムのCRO)を一定期間ステーキング(預けてロックすること)する条件が付くケースがあります。ロック中は、価格が下がっても自由に売れない点に注意が必要です。
仮に10万円分のトークンを預け、年60万円を還元率3%で使ったとします。還元は1万8,000円ですが、トークン価格が30%下がれば評価損は3万円です。差し引き1万2,000円のマイナスになります。還元がトークンで支払われる仕組みなら、還元分も一緒に目減りします。
| 項目 | 取引所に預ける型 | セルフカストディ型(ノーシスペイなど) |
|---|---|---|
| 資産の管理者 | カード発行元・取引所 | 自分(秘密鍵=ウォレットの鍵を自分で保管) |
| 長所 | 操作が簡単で、ログインできなくなっても復旧手続きがある | 発行元の破綻や出金停止の影響を受けにくい |
| 短所 | 破綻・ハッキング・出金停止の影響を直接受ける | 秘密鍵をなくすと復旧できず、送金ミスも自己責任になる |
どちらが優れているかではなく、誰がリスクを負うかの違いです。日本居住者がステーキングを試すなら、金融庁登録済みのSBI VC Tradeなどの国内取引所で、対象銘柄や条件を確認できます。ただし、国内でも価格変動リスクは同じです。
ビト「還元より値下がりのほうが大きいなんて…!」
ロボ「だから還元率は条件まで読むのが大事だよ。」
仮想通貨で払うと税金はどうなる?決済ごとの計算例
 ビトちゃん
買い物しただけで税金がかかるの!?
ロボくん仮想通貨での支払いは売却と同じ扱いなんだ。
 ビトちゃん
コーヒー1杯ごとに計算するってこと?
ロボくんそう。だから履歴の保存とツールが大事だよ。
決済=売却になる|100万円分のBTCでホテル代を払った場合
仮想通貨で支払うと、税務上はその仮想通貨を売却したのと同じ扱いになります。支払った時点の円換算額と、買ったときの金額(取得価額)との差額が雑所得です。
ビト「払っただけなのに利益が出るの?」
ロボ「値上がり分を使えば、それが利益になるんだよ。」
| 場面 | BTC価格 | 内容 |
|---|---|---|
| 購入 | 1BTC=1,000万円 | 100万円で0.1BTCを購入 |
| 支払い | 1BTC=1,500万円 | 海外のホテル代15万円を0.01BTCで支払う |
ポイント
取得価額:1,000万円×0.01BTC=10万円
支払時の価額:1,500万円×0.01BTC=15万円
雑所得:15万円-10万円=5万円
同じ15万円のホテル代でも、1BTC=1,200万円の日なら必要なのは0.0125BTCです。取得価額12.5万円との差の2.5万円が所得になり、払う日によって課税額が変わります。
なお、何回かに分けて買った場合は、総平均法または移動平均法で取得単価を計算します。
総合課税で最大55%|ステーブルコインでも課税される
仮想通貨の利益は雑所得として、給与などほかの所得と合算する総合課税の対象です。所得税は最大45%、住民税は10%で、合わせて最大55%の税率がかかり得ます。
USDTやUSDCなどのステーブルコインで旅費を用意すれば、BTCほどの値動きは避けやすくなります。ただし円で買ってドル建てで使うため、円安が進むと円との為替差益が課税対象になります。
| 場面 | 為替レート | 円換算額 |
|---|---|---|
| 1,000USDCを購入 | 1ドル=140円 | 14万円 |
| 1,000USDCでホテル代を支払う | 1ドル=150円 | 15万円 |
| 差額 | - | 1万円が雑所得 |
申告の具体的な手順は仮想通貨の確定申告のやり方で解説しています。
少額決済の記録は取引履歴CSVと損益計算ツールで残す
1週間の旅行で、コーヒーや交通費を合計30回決済したとします。1件ごとに日時・数量・円換算額・取得単価を確認すると120項目になり、手計算では追いきれません。
- 毎月1回、カード会社や取引所の管理画面から前月分の取引履歴CSVをダウンロードする
- ファイル名に「年月_サービス名」を入れ、パソコンとクラウドの2か所に保存する
- Cryptact(クリプタクト)やGtax(ジータックス)などの損益計算ツールで、利用サービスを選んでCSVを取り込む
- 取り込めなかった取引は手入力で補い、年間の損益を確認する
サービスが終了するとログインできず、履歴を取り出せなくなるおそれがあります。使った月のうちに保存しておくのが安全です。対応サービスは公式サイトで確認でき、ほかのツールとの違いは損益計算ツールの比較で紹介しています。
ポイント
税金の扱いは収入や取引の状況によって変わります。判断に迷う場合は、税理士や所轄の税務署に相談してください。
海外カードを日本から使うのは違法?規制と凍結リスク
ビトちゃん海外のカードを使うと捕まっちゃうの?
ロボくん利用者の罰則より、保護がないのが問題なんだ。
ビトちゃん住所を海外にして申し込むのは?
ロボくん虚偽申告は規約違反。凍結の原因になるよ。
ビト「海外カードを使っただけで捕まっちゃうの?」
ロボ「心配なのは罰より、資産が戻らないことだよ。」
資金決済法と金融庁の無登録業者警告|利用規約の居住地要件
前のセクションで触れたとおり、日本居住者向けに仮想通貨の交換サービスを提供するには金融庁への登録が必要です。金融庁は、登録のないまま日本人向けに営業する業者を「無登録で暗号資産交換業を行う者の名称等について」として公表しています。海外の大手取引所も、過去にこの警告対象として掲載されています。
利用者がすぐに罰せられるかどうかよりも、日本の利用者保護の枠外になり、トラブル時に資産が戻らない可能性があることが本質的なリスクです。最新の掲載状況は金融庁のサイトで、居住地要件は各カードの利用規約で確認してください。国内の登録業者にはCoincheckやSBI VC Tradeなどがあります。
FTX破綻や大手カードの地域撤退に見る資産凍結の現実
2022年11月には海外大手取引所のFTX(エフティーエックス)が破綻し、預けていた資産を引き出せなくなる利用者が相次ぎました。2023年12月には、別の大手海外取引所が発行するカードが欧州経済領域(EEA)での提供を終了し、現地の利用者がカードを使えなくなっています。
旅行中にカードが突然止まると、次のような事態が起こりかねません。
注意点
- ホテル代が払えない:チェックアウトの直前に決済が通らない
- 現金が引き出せない:ATMで現地通貨を下ろせず、交通費にも困る
- 復旧の見通しが立たない:問い合わせても、いつ使えるようになるか分からない
申し込み手順とKYCの注意点|居住地の偽りとVPNはNG
海外の仮想通貨カードの申し込みは、一般的に次の流れで進みます。
- アカウント作成:メールアドレスなどで登録する
- KYC:本人確認書類の提出と顔認証を行う
- 住所確認:居住国の住所を証明する書類を提出する
- カード発行:物理カードは郵送、バーチャルカードは即時発行が多い
ポイント
海外の住所を偽って申告したり、VPN(接続元の国を偽装する通信技術)で地域制限を回避したりするのは絶対にやめてください。KYCの情報との不一致やIPアドレスの検知によって口座が凍結され、資産の出金を拒否される可能性があります。
一方、すでに海外に住んでいる人は、現地の居住者として正規に申し込めます。日本に住んでいる間は、国内の登録業者を利用するのが安心です。
ビト「海外に住めば正々堂々と申し込めるんだね。」
ロボ「そう、現地の住所で正規に審査を受けられるよ。」
日本在住なら何を使う?コインチェックで円に換える方法
ビトちゃん結局、日本に住んでる私はどうすればいいの?
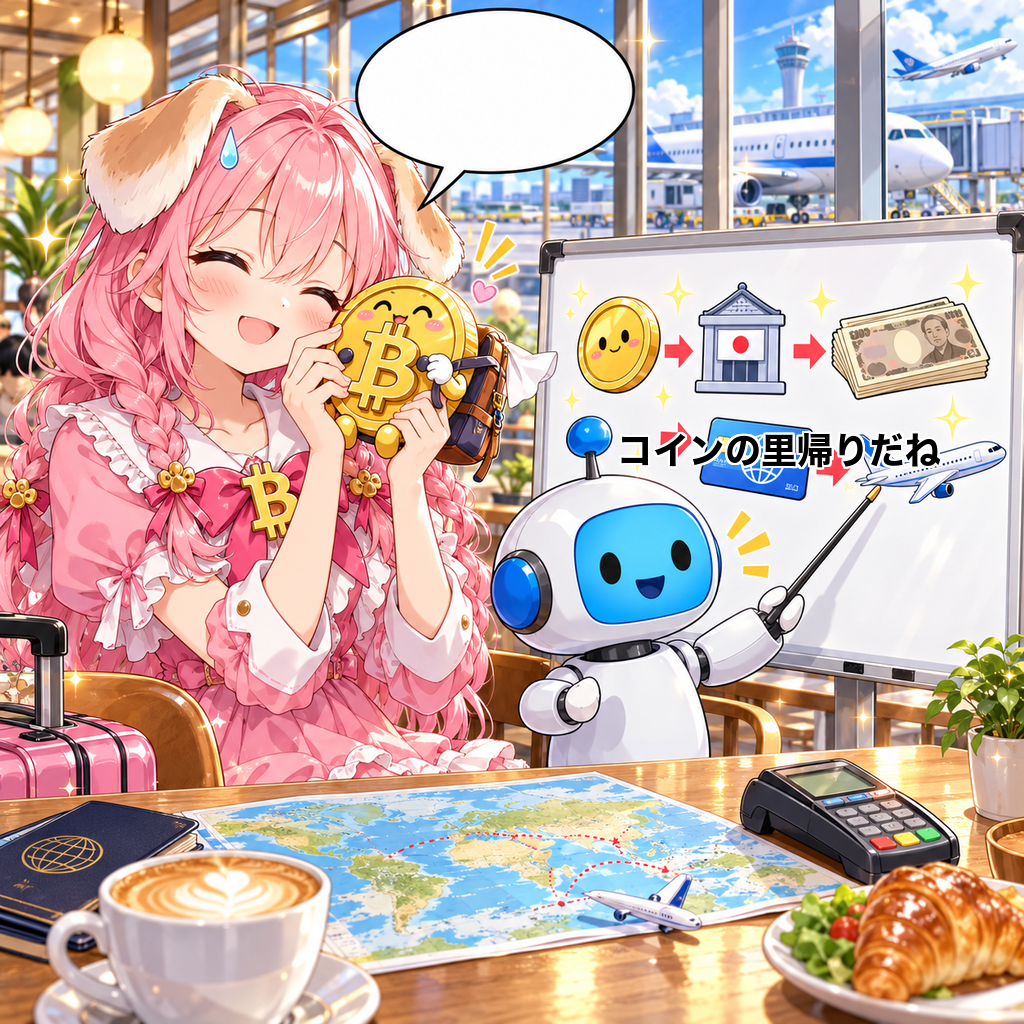
ロボくん国内取引所で円に換えて、海外対応カードで払うんだ。
 ビトちゃん
ひと手間増えるけど、そのほうが安心だね。
ロボくん金融庁登録の業者なら資産の管理ルールも明確だよ。
日本在住なら、国内の登録業者で仮想通貨を円に換え、海外対応のデビットカードで払うのが現実的なルートです。
ビト「せっかくのコインを円に戻すの、もったいないね」
ロボ「コストを並べて比べると理由が見えてくるよ」
10万円分で試算|仮想通貨カードで直接払う vs 円に換えてWiseで払う
同じ10万円分を海外で使う想定です。公式サイトで確定できない料率は仮定値として置いています。
| 項目 | A:海外の仮想通貨カードで直接決済 | B:円に換えてWise等で決済 |
|---|---|---|
| 換金・売却コスト | 換金スプレッド(仮定1%=1,000円) | 販売所のスプレッド(仮定1%=1,000円) |
| 為替・両替 | 為替手数料(仮定1%=1,000円) | 両替手数料(仮定1%=1,000円) |
| 固定費 | 発行費・維持費(カードにより異なる) | 円の出金手数料(公式サイトで要確認) |
| 日本居住者の利用 | 正規には不可 | 可能 |
合計額は料率と固定費しだいで、どちらが必ず安いとは言えません。ただしAは日本居住者がそもそも正規に申し込めないため、実際に選べるのはBです。
コインチェックで売却→円出金→海外対応デビットカードの手順
Coincheckは東証プライム上場のマネックスグループ傘下で、金融庁登録済みの交換業者です。500円から国内最大級の通貨数を購入でき、アプリはダウンロード数7年連続No.1とされています(調査対象・期間は公式サイトの注記を参照)。手数料は他の国内登録業者とも見比べて選んでください。
- BTCなどを売却する:利用者同士で売買する「取引所形式」と、業者と売買する「販売所」があります。販売所は操作が簡単な反面、売値と買値の差(スプレッド)が実質コストになります。
- 日本円を出金する:登録済みの銀行口座へ出金します。出金手数料は公式サイトで最新額を確認してください。
- カードで使う:Wise(ワイズ)やRevolut(レボリュート)のアプリにチャージするか、ソニー銀行のSony Bank WALLETや住信SBIネット銀行のデビットカードなど国際ブランド付きのカードを使います。
ポイント
旅行前にまとめて売却すれば利益確定は1回で済みます。決済ごとの損益計算が不要になり、記録がシンプルです。
口座の作り方は口座開設の手順を画像付きで解説した記事で紹介しています。
状況別の使い分け|海外旅行・ワーホリ・海外移住
- 短期の海外旅行:円に換えたデビットカードを主に使い、クレジットカード1枚と少額の現地通貨を併用して決済拒否に備えます。
- ワーホリ・長期滞在:現地で銀行口座を開設し居住実態ができてから、その国の規約に沿って正規に仮想通貨カードを検討します。
- 海外移住:非居住者になると日本での課税の扱いが変わります。出国税(国外転出時課税)は有価証券等が対象で、仮想通貨は現行では対象外とされています。
移住時の税務は個人の状況で大きく変わります。出国前に税理士へ相談しておくと安心です。
よくある質問(FAQ)
Q1. 仮想通貨デビットカードで海外ATMから現金を引き出せる?
一般的に、VisaやMastercardのマークがある海外ATMで現地通貨を引き出せるとされています。ただし月ごとの無料枠や上限があり、超えると手数料がかかるうえ、ATM側の手数料も別に発生することがあります。引き出しも仮想通貨の売却扱いとなり課税対象になるため、条件は公式サイトで確認してください。
Q2. どの仮想通貨で支払える?
対応通貨はカードごとに異なりますが、BTC・ETH・USDT・USDCに対応している例が目立ちます。旅費の値動きを抑えたいならステーブルコイン(米ドルなどに価格が連動する仮想通貨)が向いていますが、円との為替差益は課税対象です。最新の対応通貨は公式サイトで確認してください。
Q3. 海外で決済が拒否されたらどうすればいい?
主な原因は、残高不足、利用上限の超過、加盟店の業種制限、不正検知による一時停止です。まずカードのアプリで残高と通知を確認し、ロックされていれば解除手続きやサポートへの連絡を行いましょう。その場で困らないよう、別のクレジットカードや現金など決済手段を最低2つ持っておくと安心です。
Q4. 少額の買い物でも確定申告は必要?
年末調整を受けた会社員で、給与以外の所得(利益)が年20万円以下なら所得税の確定申告は不要です。ただし住民税の申告は別途必要なので、お住まいの市区町村で確認してください。20万円を超えるか判断するためにも取引履歴は保存し、Cryptactなどの損益計算ツールで集計しておくと手間が減ります。
Q5. Apple PayやGoogle Payでも使える?
主要な仮想通貨カードの多くはApple Pay(アップルペイ)やGoogle Pay(グーグルペイ)に対応しているとされますが、対応状況は国やカードによって異なります。円をチャージして使うワイズなどのカードも、渡航前に公式サイトで対応状況を確認しておきましょう。
🔰初心者でも500円から始められる安心の国内取引所
コインチェックは7年連続アプリダウンロード数No.1を誇る、初心者から圧倒的支持を集める国内取引所です。500円というワンコインから始められ、難しい操作も不要でスマホ一つで完結します。
運営は東証プライム上場のマネックスグループ傘下、金融庁登録済の正規業者なので資産管理も安心。初めての暗号資産デビューに最適な環境が揃っています。
口座開設も維持費もすべて無料。迷っているうちにチャンスを逃す前に、まずは無料登録から第一歩を踏み出しましょう。
- ✅ 口座開設・維持費すべて無料
- ✅ 500円から購入可能で初心者向け
- ✅ 金融庁登録済の正規交換業者
- ✅ 東証プライム上場マネックスグループ運営
まとめ|海外では円転ルートと決済手段の分散が安心
 ビトちゃん
海外発行のカード、日本在住だと作れないのが多いんだね
ロボくんうん。居住地を偽ると凍結のリスクもあるよ
 ビトちゃん
なるほど〜。無理に作るより円に換えるのが近道だね
ロボくんそう。国内の登録業者で円転するのが基本だよ
ビトちゃん仮想通貨で払うたびに税金がかかるのもびっくりしたよ!
ロボくん払うと利益が確定するからね。履歴は必ず残そう
ビトちゃん旅行には海外対応デビットと現金、クレカも持っていくね
ロボくん分散しておけば、1枚が使えなくても慌てずに済むよ
 ビトちゃん
分散ってことは、おやつも3か所に隠せばいいんだね!
ロボくん決済手段の話だよ!おやつは一か所でいいからね(笑)
ビトちゃんほかに出発前にやっておくことはある?
ロボくんカードの海外利用設定と利用上限を事前に確認しようね
ビトちゃんよ〜し、口座開設から始めるぞ!
次は世界一周の計画だね!
海外発行の仮想通貨デビットカードは、多くが日本居住者を申し込み対象外としています。居住地を偽って作ると、アカウントの凍結や資産を引き出せなくなるリスクがあります。また、仮想通貨で支払うと、その時点で取得時との差額が利益として確定し、課税対象になる点も見落としがちです。そのため日本居住者は、コインチェックなど金融庁に登録された国内の暗号資産交換業者で円に換え(円転)、海外対応のデビットカード、クレジットカード、現金を組み合わせて持っていくのが現実的といえます。
まずは手元のカードが海外で使えるか、海外利用の設定や利用上限を確認し、出発前に必要な分だけ円転しておきましょう。仮想通貨で支払った場合は、日時や金額を記録しておくと確定申告で慌てずに済みます。どの方法を選ぶかは、渡航先や保有資産、リスク許容度に合わせてご自身で判断してください。カードの提供状況や手数料は変わることがあるため、各社の公式サイトで最新情報を確認してください。
円転の窓口になる国内取引所の口座をまだ持っていない方は、まずはコインチェックで無料口座開設から始めてみるのもひとつの方法です。準備が整えば、あとは旅先で何を食べるか考えるだけですね。